En paralelo, el mercado argentino muestra un ritmo de comercialización de soja que, aunque se mantiene por debajo de años anteriores, empieza a ganar dinamismo. De las 6 millones de toneladas de Declaraciones Juradas de Ventas al Exterior (DJVE), la exportación ya tiene 5,2 millones de toneladas originadas y 4,8 millones con precio fijado. En total, se lleva originado el 60% de la producción, frente al 64% del promedio histórico, mientras que con precio fijado se alcanza el 47%, contra un promedio histórico del 53%.
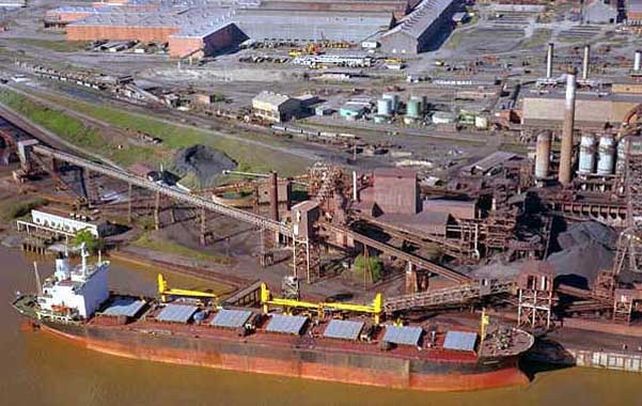
En los puertos argentinos, el line up contempla actualmente 954.129 toneladas de poroto de soja, 1.122.450 toneladas de harina y 281.190 toneladas de aceite, mientras comienzan a llegar los buques correspondientes a las ventas declaradas durante el mes pasado.
China presiona
En el mercado internacional, uno de los principales factores bajistas para la soja es la decisión de China de mantener en 10% el arancel sobre el poroto de soja estadounidense. Para los compradores privados, esta situación vuelve poco atractiva la soja norteamericana frente a la oferta sudamericana, ya que implica márgenes negativos.
Sin embargo, los compradores estatales chinos ya acumulan entre 12 y 13,7 millones de toneladas de soja estadounidense, operaciones que responden en mayor medida a decisiones estratégicas y políticas que a la rentabilidad de la molienda.
“China sigue comprando soja estadounidense, pero hay que diferenciar las compras estatales de las privadas. Las primeras no responden necesariamente a la lógica del margen de molienda, por lo que pueden sostenerse aun cuando el negocio no resulte rentable para un comprador privado”, señala Romano.
A esta presión se suma la expectativa de una cosecha récord de soja en Estados Unidos. StoneX elevó su estimación a 126,5 millones de toneladas, con un rendimiento promedio de 36,4 quintales por hectárea. La cosecha estadounidense, que avanzaba lentamente por las lluvias, podría acelerar con el pronóstico de clima más seco.
En Chicago, los fondos especulativos vendieron 3,1 millones de toneladas de soja durante la última semana, aunque todavía mantienen una posición neta comprada de 23,1 millones de toneladas, elevada en términos históricos. “Con una posición comprada tan grande por parte de los especuladores, las ventas técnicas pueden seguir presionando al mercado si no aparecen nuevas noticias alcistas”, advierte Romano.
Brasil, por su parte, comienza a avanzar con la nueva campaña de soja. La siembra alcanza entre el 3,4% y el 4,39% del área proyectada, ligeramente por encima del ritmo del año pasado. StoneX estima una producción de 183,4 millones de toneladas. Las principales dudas están concentradas en las zonas secas del norte y oeste del país.
Maíz, con altos stocks
El maíz también enfrenta un escenario internacional más débil. El dato de stocks de Estados Unidos al 1° de septiembre resultó 4,5 millones de toneladas superior a lo esperado por el mercado. Al tratarse de las existencias de cierre de campaña, el dato podría derivar en una revisión al alza de los stocks iniciales de la campaña 2026/27 en el próximo informe del Usda.
“El dato de stocks de maíz es claramente negativo porque no sólo muestra una mayor disponibilidad al cierre del ciclo, sino que también sugiere un consumo interno menor al esperado”, explica Romano.
En Estados Unidos, la cosecha avanzaba al 18% del área, demorada por las lluvias, aunque el clima más seco previsto para las próximas jornadas permitiría acelerar las labores. Los fondos especulativos también profundizaron la presión vendedora: durante la semana vendieron casi 5 millones de toneladas de maíz en Chicago.
En Europa, el panorama es diferente: la Comisión Europea redujo su estimación de cosecha de maíz a 48,3 millones de toneladas, frente a los 50,1 millones estimados previamente y los 60,2 millones de la campaña anterior.
Acelera la comercialización
En el mercado local, el escenario es más favorable para la comercialización. La buena cosecha, el ritmo de declaraciones de exportación y una mayor disposición de los productores a vender están generando un flujo importante de mercadería hacia los puertos.
Los embarques programados de maíz desde puertos argentinos alcanzan 2,17 millones de toneladas, mientras que también se mantiene elevado el ingreso de camiones.
Durante una sola semana se fijó precio a 1,2 millones de toneladas de maíz. Actualmente, el 56% de la producción está comercializada con precio, frente al 48% del promedio histórico, mientras que la originación alcanza el 66%, contra el 58% del promedio.
“En el mercado local estamos viendo un círculo virtuoso: la cosecha fue muy buena, la exportación continúa declarando DJVE, los productores están más vendedores y la mercadería fluye hacia los puertos”, destaca Romano.
La siembra de maíz 2026/27 también avanza con buen ritmo: alcanza el 22,2% de las 8,4 millones de hectáreas proyectadas, 5,1 puntos porcentuales más que la semana anterior y 2,4 puntos por encima del ritmo del año pasado.
Trigo: buenos rindes locales
En trigo, el foco internacional continúa puesto en el conflicto entre Rusia y Ucrania y las dificultades para normalizar el flujo de granos por el Mar Negro. Los esfuerzos diplomáticos impulsados por Turquía todavía no muestran avances concretos, mientras algunos grandes compradores buscan abastecerse de otros orígenes.
Arabia Saudita licitó la compra de 535.000 toneladas de trigo para embarques entre noviembre y diciembre, mientras Túnez adquirió otras 100.000 toneladas. SovEcon, además, redujo su estimación de exportaciones rusas a 44,7 millones de toneladas y anticipa dificultades en el Mar Negro hasta 2027.
En Argentina, en cambio, comenzaron a cosecharse los primeros lotes del norte con rendimientos superiores al promedio. La condición del cultivo entre buena y excelente alcanzó el 94,6% del área, ocho puntos porcentuales más tras las últimas lluvias.
“En Argentina el trigo sigue desarrollándose con buenas condiciones. Las lluvias no fueron tan fuertes pero sí suficientes y los primeros lotes que comienzan a cosecharse en el norte muestran buenos rindes”, concluye Romano.