Los patentamientos de tractores cayeron 21,1% en septiembre frente a agosto, mientras que los de cosechadoras retrocedieron 6,3% y los de pulverizadoras, 6%. El descenso en los tres segmentos volvió a poner en evidencia la fragilidad del mercado de maquinaria agrícola y que la recuperación todavía no se consolida como tendencia y depende de condiciones concretas de financiación, precios y disponibilidad, según el informe de la Asociación de Concesionarios de Automotores de la República Argentina (Acara).
En conjunto, se patentaron 493 unidades, un 18,6% menos que en agosto y un 20,6% por debajo de septiembre de 2025. Con ese resultado, el acumulado de los primeros nueve meses quedó nuevamente en terreno negativo: sumó 5.098 equipos, una baja del 0,7% respecto del mismo período del año pasado.
En el informe, elaborado con datos de la Dirección Nacional de los Registros Nacionales de la Propiedad del Automotor (DNRPA), se destaca que las mejoras de los meses previos no alcanzaron para sostener una recuperación. El mercado mantiene actividad y oportunidades vinculadas con la cosecha, la renovación de equipos y la incorporación de tecnología, pero la demanda se muestra selectiva. Las operaciones se concretan cuando aparecen estímulos comerciales y financieros; sin ellos, los volúmenes vuelven a retroceder.
El movimiento por segmento: qué pasó con los tractores
El principal factor detrás de la caída de septiembre fue el desempeño de los tractores, el segmento de mayor peso. Se patentaron 401 unidades, frente a las 508 de agosto y las 518 de septiembre de 2025. Esto representó una baja mensual del 21,1% y una contracción interanual del 22,6%. Entre enero y septiembre se registraron 3.999 tractores, un 1,4% menos que un año antes.
Por su volumen, el retroceso de este rubro arrastró el resultado general: de las 113 unidades que perdió el mercado frente a agosto, 107 correspondieron a tractores. Para Acara, ese desempeño vuelve a exponer la fragilidad del sector, aunque advierte que los patentamientos no reflejan por completo la dimensión de la competencia.
>> Leer más: Investigadoras rosarinas descubren un mecanismo clave de la fotosíntesis del maíz y el sorgo
En particular, el informe señala una presencia creciente de equipos importados y marcas asiáticas en las potencias bajas y medias, junto con competencia por precio e informalidad registral. En ese contexto, la categoría “Otros” acumuló 758 tractores patentados, un 136,9% más que en los primeros nueve meses de 2025, y alcanzó el 19% del mercado.
Propuestas de financiación
Ese avance muestra un cambio en el mapa competitivo. Según el análisis de Acara, las redes tradicionales necesitan fortalecer su propuesta con financiación, repuestos, garantías y servicio técnico, además de reducir los tiempos durante los cuales los equipos quedan fuera de uso.
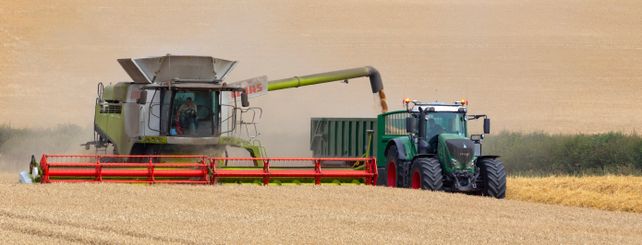
Las cosechadoras, en cambio, conservaron el mejor balance del año, pese al retroceso mensual. En septiembre se patentaron 45 unidades, tres menos que en agosto, pero dos más que en igual mes de 2025. Así, la caída del 6,3% mensual convivió con una mejora interanual del 4,7%.
El acumulado llegó a 640 cosechadoras, un 12,5% por encima de las 569 registradas entre enero y septiembre del año pasado. Es el único de los tres segmentos principales que sostiene un crecimiento en el acumulado y, para Acara, aquel en el que la necesidad de renovación tecnológica se traduce con mayor claridad en operaciones efectivas. Aun así, el informe remarca que esa demanda también depende fuertemente del financiamiento.
Las pulverizadoras mantuvieron el desempeño más débil del año. En septiembre se patentaron 47 unidades, un 6% menos que en agosto y un 21,7% por debajo del mismo mes de 2025. En los primeros nueve meses sumaron 459 equipos, frente a los 509 del año anterior, una caída del 9,8%.
En este rubro, la menor actividad se combina con cambios en la participación de las marcas. Metalfor registró una baja acumulada del 43,2% y PLA, del 18,8%, mientras que Caimán, Jacto y John Deere crecieron 20,7%, 20,9% y 21,7%, respectivamente. Por eso, el informe plantea que, además del volumen total, resulta necesario observar qué empresas captan la demanda y con qué propuesta comercial.