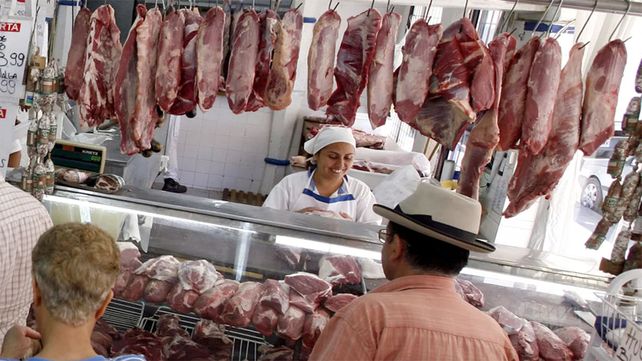
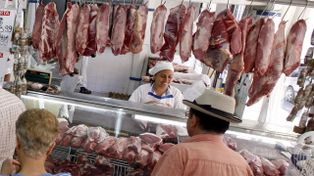
El consumo de carne vacuna continúa en retroceso y volvió a mostrar una caída significativa en agosto. El consumo per cápita, medido a través del promedio móvil de los últimos doce meses, se ubicó en 46 kilos anuales por habitante, un 9,5% menos que un año atrás. Esto implica que cada argentino consumió, en promedio, 4,9 kilos menos de carne vacuna que en agosto de 2025, según el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (Ciccra).
El dato refleja la pérdida de participación de la carne vacuna en el consumo de los hogares y se da en un contexto en el que el mercado interno recibió menos carne, mientras los precios avanzaron con mayor fuerza que otras alternativas de consumo. En los primeros ocho meses del año, el consumo aparente de carne vacuna alcanzó 1,377 millones de toneladas res con hueso, unas 175.600 toneladas menos que en el mismo período de 2025.
La contracción no fue un fenómeno exclusivamente de agosto. Entre enero y agosto, los envíos al mercado interno se redujeron 11,3% interanual, de acuerdo con Ciccra. Al mismo tiempo, las exportaciones de carne vacuna continuaron creciendo y alcanzaron 567.400 toneladas res con hueso en los primeros ocho meses del año, un 6,5% más que en igual período de 2025.
Ese comportamiento marca una diferencia cada vez más visible entre el mercado doméstico y el externo. Mientras una parte de la producción encuentra una demanda creciente fuera del país, el consumo interno enfrenta las restricciones propias de un mercado en el que los hogares tienen menos margen para sostener el nivel de compra de carne vacuna, indica el informe.
Producción de carne vacuna
La menor disponibilidad de carne también aparece como un factor relevante. En agosto se produjeron unas 248.000 toneladas res con hueso, un 8,7% menos que en el mismo mes del año pasado. En términos acumulados, la producción de enero a agosto llegó a 1,944 millones de toneladas, con una disminución del 6,8% interanual.
La faena acompañó esa tendencia. Durante agosto se faenaron poco más de un millón de cabezas, un 12,9% menos que en agosto de 2025, lo que significó unas 150.000 cabezas menos. De acuerdo con el informe, fue la undécima faena más baja para un mes de agosto de los últimos 47 años, por encima solamente de los registros de 2014 y 2015.
El retroceso también fue particularmente marcado entre las hembras. La faena de vacas y vaquillonas cayó 20,8% interanual en agosto, mientras que la de machos se redujo 5,9%. Como consecuencia, la participación de las hembras en la faena se ubicó en 42,9%, apenas por debajo del límite inferior que Ciccra considera compatible con el mantenimiento del stock ganadero.
El comportamiento de la hacienda ayuda a completar el cuadro. En agosto, el precio promedio del kilo vivo de los animales comercializados en el mercado de Cañuelas fue de $3.833,7, un 3,1% más que en julio y un 46% por encima del valor de agosto de 2025. Se trató de un récord nominal, aunque, medido en términos reales, todavía se ubicó 7,7% por debajo del promedio registrado entre noviembre de 2025 y marzo de 2026, señaló el informe.
Presión sobre el consumo
La combinación de una menor oferta y precios más altos terminó impactando sobre el mercado interno. La carne vacuna quedó así bajo una presión doble: por un lado, una menor disponibilidad derivada de la reducción de la faena y de la producción; por otro, un precio que avanzó con mayor intensidad que otras opciones de proteína animal.
En paralelo, el sector exportador atravesó un escenario diferente. Entre enero y agosto, las exportaciones crecieron 6,5% interanual y sumaron 567.400 toneladas res con hueso. El incremento estuvo favorecido, entre otros factores, por la ampliación de las oportunidades comerciales con Estados Unidos a partir de la nueva cuota otorgada a fines de 2025, indicó el informe de Cicra.
Los datos de los primeros siete meses muestran además un fuerte crecimiento del negocio exportador medido en dólares. Hasta julio, las ventas externas habían alcanzado 335.500 toneladas de producto, un 10,1% más que en igual período del año anterior. El precio promedio de exportación fue de 7.791 dólares por tonelada, con un incremento del 30,5%, mientras que los ingresos alcanzaron los 2.614,3 millones de dólares, un 43,8% más interanual.
En ese período, China continuó siendo el principal destino, aunque sus compras se redujeron 7,4%. En cambio, Estados Unidos mostró un fuerte crecimiento, con un aumento del 211,5% en los volúmenes adquiridos, mientras que Israel incrementó sus compras un 29%, detalló el último informe de la cámara.