La intervención de uno de los principales bancos del país desató protestas, provocó una investigación por presuntas irregularidades financieras y precipitó la renuncia del presidente Santiago Peña. Cómo se originó el escándalo, qué pasó con el dinero y cuándo podrán recuperarlo los afectados.
14:34 hs - Jueves 05 de Noviembre de 2026
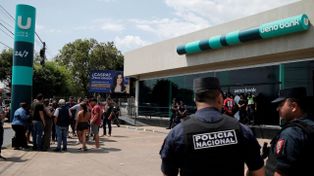
La crisis financiera que sacude a Paraguay mantiene a casi tres millones de clientes de Ueno Bank sin acceso a sus cuentas bancarias y desató una ola de protestas que este jueves terminó por precipitar la renuncia del presidente Santiago Peña. La intervención de una de las entidades digitales más importantes de ese país provocó un virtual corralito, mientras miles de ahorristas reclaman la devolución de su dinero y las autoridades intentan evitar que la desconfianza se extienda al resto del sistema financiero.
La situación se desencadenó a comienzos de esta semana, cuando el Banco Central del Paraguay (BCP) dispuso la intervención de Ueno Bank después de detectar graves problemas de solvencia. La decisión implicó la suspensión de las operaciones de la entidad y dejó a sus clientes sin la posibilidad de retirar fondos, realizar transferencias o utilizar normalmente sus tarjetas.
El conflicto adquirió dimensiones políticas por los vínculos comerciales que Peña había mantenido con el grupo propietario del banco. La investigación judicial, que ya derivó en la detención de ocho directivos, también puso bajo sospecha el manejo de depósitos públicos y fondos destinados a jubilaciones.
Estas son las cinco claves para entender el colapso bancario que conmociona a Paraguay.
1. Por qué estalló la crisis bancaria y qué pasó con Ueno Bank
El origen del escándalo se remonta al lunes 2 de noviembre, cuando el Banco Central resolvió iniciar el procedimiento de intervención y resolución de Ueno Bank. La decisión se hizo pública al día siguiente, después de que las autoridades comprobaran que el índice de solvencia de la entidad había caído por debajo del 50% del mínimo legal exigido.
En términos financieros, esto significa que el banco no contaba con el capital suficiente para respaldar adecuadamente sus operaciones y afrontar los riesgos asumidos.
La situación se agravó por presuntas irregularidades contables y préstamos concedidos a empresas vinculadas con los propios accionistas del banco. Esas operaciones quedaron bajo investigación para determinar si existieron maniobras destinadas a ocultar el verdadero estado patrimonial de la entidad.
Ueno Bank había experimentado un crecimiento acelerado en los últimos años gracias a su plataforma digital y a una estrategia de incorporación masiva de clientes. Sin embargo, esa expansión terminó abruptamente cuando las autoridades ordenaron suspender sus servicios.
2. El corralito que dejó a casi tres millones de clientes sin acceso al dinero
La intervención provocó un bloqueo generalizado de las operaciones bancarias. Los clientes quedaron imposibilitados de acceder normalmente a sus depósitos, utilizar las aplicaciones y disponer de los fondos que mantenían en la entidad.
Según los datos difundidos por el propio banco, Ueno tenía alrededor de 2,9 millones de clientes hasta junio de 2026, una cantidad equivalente a casi la mitad de la población de Paraguay.
Aunque esa cifra incluye usuarios de distintos productos financieros y no necesariamente representa tres millones de personas con depósitos inmovilizados, permite dimensionar el alcance social de la crisis.
El cierre de las operaciones afectó a trabajadores que cobraban sus salarios, jubilados que dependían de esas cuentas y familias que utilizaban la aplicación bancaria para afrontar sus gastos cotidianos.
Las escenas de desesperación se multiplicaron frente a las sucursales, donde numerosos clientes se encontraron con las puertas cerradas y sin respuestas inmediatas.
El episodio comenzó a ser comparado con el corralito argentino de diciembre de 2001, aunque existe una diferencia importante: en Paraguay, la suspensión de operaciones afecta específicamente a Ueno Bank y no constituye, hasta el momento, una restricción generalizada sobre los depósitos de todo el sistema financiero.
3. Qué pasó con los ahorros y por qué están en riesgo los fondos jubilatorios
Uno de los aspectos más delicados del escándalo es la presencia de dinero público dentro del banco intervenido.
Ueno Bank administraba aproximadamente 850 millones de dólares en depósitos de organismos estatales, entre ellos recursos relacionados con el Instituto de Previsión Social (IPS), responsable de la seguridad social y las jubilaciones de numerosos trabajadores paraguayos.
La magnitud de esos fondos generó cuestionamientos sobre los criterios utilizados para depositar recursos públicos en una entidad que terminó presentando problemas de solvencia.
La oposición reclamó investigar si existieron decisiones políticas o regulatorias que favorecieron al banco y permitieron que continuara captando depósitos pese a las advertencias sobre su situación financiera.
Además, el caso abrió una investigación judicial por presuntas operaciones crediticias irregulares, que derivó en la detención de ocho directivos y ejecutivos de Ueno Bank.
Entre los investigados figuran accionistas y autoridades de la entidad, mientras la Justicia intenta reconstruir el destino de los fondos y determinar eventuales responsabilidades penales.
La controversia también alcanzó al Banco Central: su presidente, Carlos Carvallo, quien anteriormente había estado vinculado a Ueno Bank, presentó su renuncia en medio del escándalo.
4. Cuándo devolverán el dinero y cuánto podrán recuperar los ahorristas
Ante la emergencia, el Congreso paraguayo aprobó una legislación especial para acelerar la devolución de los depósitos inmovilizados.
La norma establece un anticipo de hasta 40 salarios mínimos por depositante, equivalente a 121.760.000 guaraníes, que deberá pagarse mediante el Fondo de Garantía de Depósitos.
El procedimiento tiene que comenzar dentro de las primeras 24 horas desde la entrada en vigor de la ley y completarse en un plazo máximo de cinco días hábiles.
Sin embargo, ese anticipo no representa necesariamente la devolución total de los ahorros.
El régimen general paraguayo garantiza depósitos de hasta 75 salarios mínimos, equivalentes actualmente a 228.300.000 guaraníes por persona y por entidad financiera. Los montos que superen esa cobertura quedan sujetos a los resultados del proceso de resolución del banco.
Este jueves 5 de noviembre, el Banco Central anunció el inicio de la primera etapa de pagos, destinada a los clientes con depósitos de hasta 10 millones de guaraníes, sin deudas con Ueno Bank y con cuentas habilitadas en otras entidades financieras.
Quienes cumplan esas condiciones podrán recuperar la totalidad de sus depósitos en esta primera etapa. Para los demás afectados, las autoridades informarán progresivamente los mecanismos de pago.
El Banco Central explicó que los fondos se acreditarán en cuentas de otros bancos o, cuando el cliente no tenga una, se habilitará una nueva a su nombre.
5. Las protestas que desencadenaron una crisis política y la renuncia del presidente
El malestar de los ahorristas se trasladó rápidamente a las calles de Asunción. Durante dos jornadas consecutivas, miles de personas se manifestaron frente a entidades bancarias, oficinas públicas y el Congreso para exigir la devolución de sus depósitos.
Las protestas incluyeron enfrentamientos con las fuerzas de seguridad, que utilizaron gases lacrimógenos y camiones hidrantes para dispersar a los manifestantes.
La crisis económica se convirtió en un escándalo político por los vínculos que el presidente Santiago Peña había mantenido con el Grupo Vázquez, propietario de Ueno Bank.
El mandatario había sido accionista de una compañía relacionada con ese conglomerado empresarial hasta marzo de 2025, cuando ya se encontraba al frente del gobierno.
La oposición lo acusó de posibles conflictos de intereses y de haber favorecido a la entidad bancaria mediante decisiones oficiales, cuestionamientos que Peña rechazó.
La situación se volvió insostenible cuando sectores del oficialista Partido Colorado también comenzaron a respaldar el pedido de juicio político presentado por legisladores opositores.
Finalmente, Peña anunció este jueves su renuncia a la Presidencia de Paraguay, en medio de las protestas y de la presión parlamentaria.
Sin embargo, su salida no resolvió el principal problema que enfrenta el país: la incertidumbre de millones de usuarios sobre el destino de sus ahorros y la capacidad de las autoridades para restablecer la confianza en el sistema bancario.